
Durante décadas, o brasileiro precisou aprender uma habilidade que hoje parece quase inimaginável: gastar o dinheiro antes que ele perdesse valor.
A inflação era tão intensa que deixar o salário parado na conta bancária podia significar perder poder de compra rapidamente. Preços eram reajustados constantemente, famílias corriam aos supermercados e guardar dinheiro para o futuro parecia uma estratégia pouco racional.
Esse passado ajuda a explicar por que uma pergunta como “o Real pode acabar?” desperta tanta atenção no Brasil.
A resposta curta é: não existe hoje uma evidência de que o Real esteja prestes a ser substituído por outra moeda.
Mas existe uma pergunta muito mais importante por trás dessa discussão: o que faz uma moeda perder valor ao longo do tempo e em que condições uma economia pode chegar novamente a uma ruptura monetária?
Para entender isso, é preciso voltar no tempo.
O Brasil já passou por diversas mudanças de padrão monetário. O Banco Central registra uma sequência que vai dos réis ao Real, passando por diferentes versões do cruzeiro, cruzado, cruzado novo e cruzeiro real.
E é justamente nessa história que está uma das maiores lições financeiras do país.
O Brasil já trocou de moeda várias vezes
O Real não surgiu em um país que desconhecia mudanças monetárias.
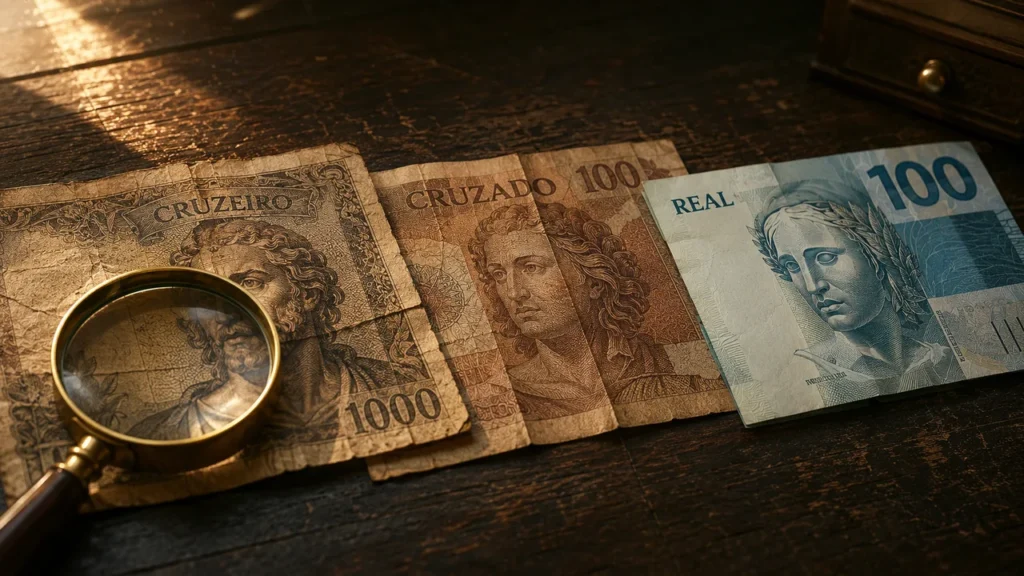
Muito pelo contrário.
Desde o período colonial, o Brasil passou por diferentes padrões monetários. O réis permaneceu por séculos, até ser substituído pelo cruzeiro em 1942.
Depois vieram novas mudanças:
- Cruzeiro, de 1942 a 1967;
- Cruzeiro Novo, de 1967 a 1970;
- Cruzeiro, novamente, de 1970 a 1986;
- Cruzado, de 1986 a 1989;
- Cruzado Novo, de 1989 a 1990;
- Cruzeiro, novamente, de 1990 a 1993;
- Cruzeiro Real, de 1993 a 1994;
- Real, a partir de 1º de julho de 1994.
A própria documentação histórica do Banco Central mostra que várias dessas mudanças envolveram cortes de zeros para adaptar o sistema monetário a uma inflação que havia corroído violentamente o valor das unidades anteriores.
Mas existe uma diferença importante.
Trocar o nome ou cortar zeros não resolve, sozinho, o problema econômico.
Se a causa da inflação continua existindo, a nova moeda simplesmente passa a enfrentar o mesmo problema.
Foi exatamente essa dificuldade que o Brasil enfrentou durante décadas.
Quando o dinheiro começou a perder a batalha
Entre as décadas de 1980 e início dos anos 1990, a inflação brasileira deixou de ser apenas um problema econômico e passou a modificar o comportamento da população.
O dinheiro perdia valor tão rapidamente que as pessoas antecipavam compras, buscavam aplicações financeiras de curtíssimo prazo e tentavam transformar imediatamente a renda recebida em bens ou ativos.
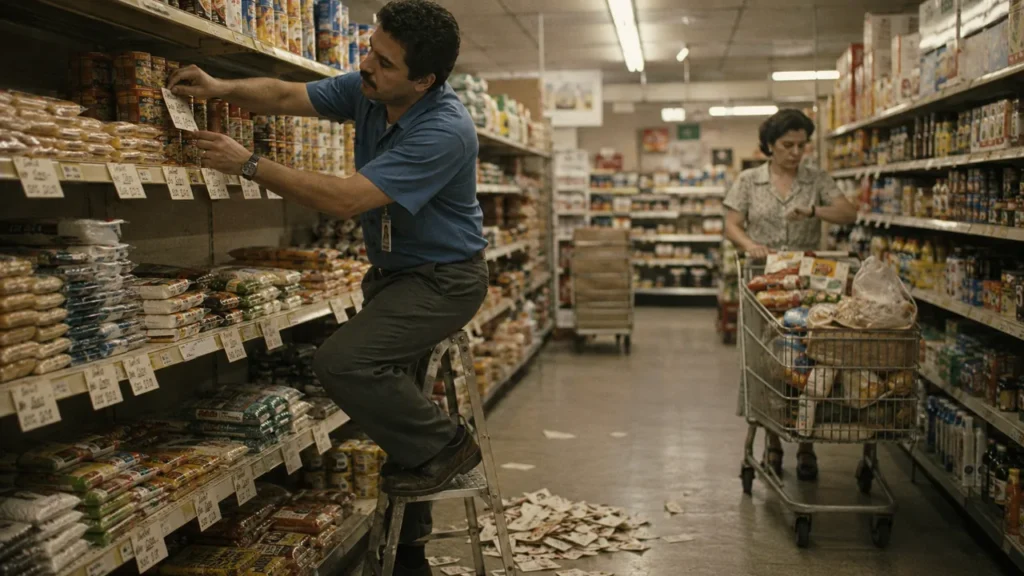
O Banco Central relata que, no início dos anos 1990, a inflação mensal chegou a superar 80%. Na prática, isso significava uma deterioração brutal do poder de compra em poucas semanas.
Em 1993, o IPCA acumulou 2.477,15%.
Era um cenário completamente diferente da realidade brasileira atual.
E foi justamente nesse ambiente que nasceu o Plano Real.
O Plano Real não foi simplesmente uma troca de cédulas
Esse é um ponto fundamental para entender a história.
O Real não resolveu a hiperinflação simplesmente porque o governo criou uma nova moeda.
O processo começou antes da chegada das novas cédulas.
O Banco Central destaca que o Plano Real foi estruturado em etapas. Primeiro houve uma tentativa de reorganização das contas públicas. Depois veio a Unidade Real de Valor, a URV, utilizada como referência para reorganizar preços e contratos. Finalmente, em 1º de julho de 1994, surgiu o Real como moeda oficial.
A URV foi uma das grandes inovações do processo.
Ela funcionava como uma espécie de régua de valor.
Os preços podiam ser expressos em URV enquanto continuavam sendo pagos em cruzeiros reais. Como a cotação da URV em cruzeiros reais era atualizada diariamente, ela ajudava a separar a inflação da unidade utilizada para medir os preços.
Em 30 de junho de 1994, CR$ 2.750 correspondiam a uma URV.
No dia seguinte, a URV foi transformada em R$ 1,00.
E o resultado apareceu rapidamente.
A inflação medida pelo IPCA havia sido de 47,43% em junho de 1994. Em julho, caiu para 6,84%.
O Brasil finalmente conseguiu quebrar o ciclo da hiperinflação.
O Real sobreviveu, mas não ficou imune à inflação
Aqui está uma diferença que costuma ser esquecida.
Estabilidade monetária não significa inflação zero.
Uma moeda pode permanecer a mesma durante décadas e, ainda assim, perder poder de compra progressivamente.
É exatamente o que aconteceu com o Real.
Segundo o IBGE, a inflação medida pelo IPCA acumulada desde julho de 1994 até dezembro de 2025 chegou a 763,57%.
E os dados mais recentes disponíveis mostram que o processo continuou em 2026.
Até junho de 2026, o IPCA acumulava 3,36% no ano, enquanto a inflação em 12 meses estava em 4,64%.
Fazendo uma aproximação pela inflação acumulada divulgada pelo IBGE até dezembro de 2025 e incorporando os 3,36% registrados no primeiro semestre de 2026, chegamos a algo próximo de 792,6% de inflação acumulada desde o início do Real até junho de 2026.
Isso não significa que o Real esteja “quebrando”.
Significa algo muito mais simples e importante:
R$ 100 de 1994 e R$ 100 de hoje não representam o mesmo poder de compra.
E essa é uma das primeiras lições que qualquer pessoa que deseja construir patrimônio precisa compreender.
Então o Real vai morrer?
É aqui que precisamos separar história de previsão.
O fato de o Brasil ter substituído moedas anteriormente não significa que exista um ciclo automático determinando a morte do Real.
Não existe uma espécie de relógio monetário brasileiro dizendo que, depois de determinado número de anos, uma moeda precisa desaparecer.
O que existe são condições econômicas que podem enfraquecer uma moeda.
Inflação persistentemente elevada, perda de confiança, deterioração fiscal, instabilidade macroeconômica, choques externos e políticas econômicas inconsistentes podem aumentar a pressão sobre o valor de uma moeda.
Mas isso não significa que qualquer aumento de dívida pública ou qualquer período de inflação mais alta leve automaticamente a uma nova hiperinflação.
Essa distinção é fundamental.
O Brasil de 2026 não é o Brasil de 1993.
Hoje existe um regime monetário institucional completamente diferente, além de instrumentos de política monetária e um sistema financeiro muito mais desenvolvido.
O Banco Central também destaca que, depois do Plano Real e da posterior adoção do regime de metas para a inflação, o país passou a conviver com uma estabilidade de preços muito maior do que aquela observada antes de 1994.
Isso não elimina riscos.
Mas muda completamente o cenário.
O verdadeiro problema pode estar no poder de compra
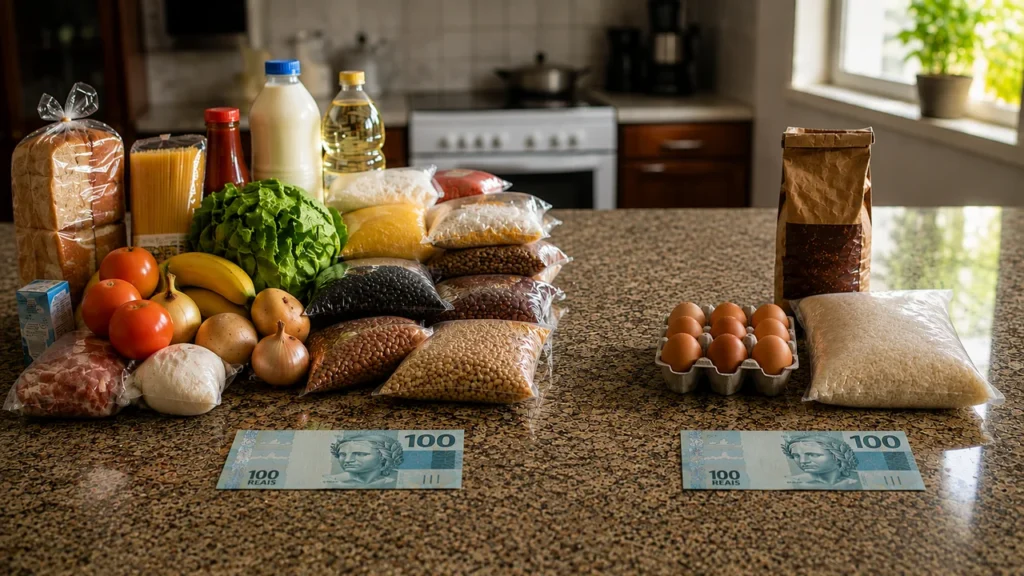
Talvez essa seja a parte mais importante desta discussão.
Quando alguém pergunta se o Real vai acabar, muitas vezes está olhando para o problema errado.
A pergunta mais útil para o investidor não é:
“O Real vai existir daqui a 20 anos?”
A pergunta deveria ser:
“Quanto poder de compra o meu dinheiro terá daqui a 20 anos?”
Essa mudança de perspectiva altera completamente a forma de pensar sobre dinheiro.
Imagine uma pessoa que consiga guardar R$ 1.000 por mês, mas mantenha todo o patrimônio parado durante décadas sem considerar inflação, rentabilidade ou diversificação.
O número na conta bancária pode crescer.
Mas o que realmente importa é quanto aquele dinheiro conseguirá comprar no futuro.
É por isso que construção de patrimônio não pode ser confundida com simplesmente acumular reais.
Patrimônio precisa ser capaz de atravessar diferentes cenários econômicos.
A dívida pública merece atenção?
Sim, mas também aqui é necessário fugir do alarmismo.
Dados do Banco Central mostram que a Dívida Bruta do Governo Geral alcançou 80,4% do PIB em abril de 2026, equivalente a aproximadamente R$ 10,4 trilhões, e que a dívida líquida do setor público chegou a 67,4% do PIB no mesmo período — números relevantes, que merecem acompanhamento.
Uma dívida elevada pode reduzir a margem de manobra do governo em determinados cenários, mas dívida pública não significa automaticamente falência do Estado ou destruição da moeda. O que importa é a trajetória da dívida e a capacidade do país de administrar suas obrigações.
O dólar protege contra a inflação brasileira?
Pode proteger parcialmente, mas não é uma fórmula mágica.
Quando o Real perde valor diante do dólar, produtos importados e diversos insumos com preços influenciados pelo mercado internacional podem ficar mais caros para o consumidor brasileiro.
Além disso, empresas brasileiras que possuem receitas, custos ou dívidas relacionadas ao exterior também podem sentir os efeitos da variação cambial.
Por isso, ter exposição internacional pode funcionar como uma camada de diversificação.
Mas existe uma diferença enorme entre diversificar patrimônio e simplesmente apostar que o dólar sempre vai subir.
Moeda estrangeira também oscila.
Ações internacionais oscilam.
Fundos internacionais oscilam.
Ativos brasileiros oscilam.
A função da diversificação não é eliminar o risco.
É evitar que todo o patrimônio dependa do mesmo risco.
O Real está diante do mesmo destino das moedas anteriores?
Hoje, não há base suficiente para afirmar isso.
A história mostra que o Brasil já passou por períodos extremos de inflação e múltiplas reformas monetárias — e que o Plano Real conseguiu romper esse ciclo e transformar a relação dos brasileiros com o dinheiro. Mas estabilidade econômica não deve ser tratada como algo automático: o cenário fiscal, a inflação, os juros e o câmbio continuam sendo variáveis importantes para o futuro do poder de compra.
Não é preciso acreditar que o Real vai acabar para levar esse risco a sério. Basta entender que inflação existe, moedas oscilam e ciclos econômicos mudam — e que as antigas moedas brasileiras não são apenas peças de museu, mas uma aula de educação financeira: poder de compra é mais importante do que o número impresso na nota.
Como proteger seu patrimônio sem cair no alarmismo?
Não existe uma única resposta.
Para alguns investidores, a proteção pode envolver títulos atrelados à inflação. Para outros, ações de empresas sólidas podem representar uma parcela importante do patrimônio de longo prazo.
Também pode fazer sentido possuir exposição internacional, seja por ativos estrangeiros diretamente ou por instrumentos disponíveis no mercado brasileiro que acompanhem investimentos no exterior.
O ponto central é entender que proteção patrimonial não significa abandonar o Real.
Significa não depender exclusivamente dele.
Uma carteira construída com diferentes classes de ativos pode estar mais preparada para atravessar períodos de inflação, juros elevados, valorização do dólar, crises externas ou mudanças no ciclo econômico.
E isso vale independentemente de qualquer previsão sobre o futuro da moeda.
A maior ameaça pode não ser a morte do Real
O Real já atravessou crises políticas, recessões, crises financeiras internacionais, choques cambiais, pandemia e diferentes ciclos de juros, e continua sendo a moeda brasileira. Dizer simplesmente que “o Real vai acabar” transforma uma questão econômica complexa em uma previsão fácil de vender.
A realidade é mais interessante: o Real pode continuar existindo por muitas décadas e, ainda assim, perder poder de compra gradualmente. Por isso o objetivo não deveria ser apenas acumular dinheiro, e sim construir patrimônio capaz de preservar e ampliar esse poder de compra ao longo do tempo.
A história brasileira mostra que moedas podem mudar e que a inflação pode destruir patrimônio rapidamente. Mas mostra também algo ainda mais importante: quem entende o funcionamento do dinheiro consegue tomar decisões melhores antes que uma crise apareça.
Conclusão: não espere a moeda morrer para começar a proteger seu patrimônio
Você não precisa acreditar em uma nova hiperinflação para começar a pensar em proteção.
Não precisa apostar contra o Real.
E muito menos precisa transformar cada oscilação do dólar em motivo para pânico.
O que você precisa é entender que riqueza não é simplesmente quantidade de dinheiro na conta. Riqueza é poder de compra, patrimônio e capacidade de gerar renda ao longo do tempo.
O Brasil já trocou de moeda diversas vezes.
O Real conseguiu sobreviver por mais de três décadas e colocou fim a um dos períodos mais traumáticos da história econômica brasileira.
Mas nenhuma moeda elimina a necessidade de educação financeira.
Se você quer entender como inflação, juros, dólar, investimentos e cenário econômico podem afetar diretamente o seu patrimônio, continue acompanhando o Portal Radar Financeiro.
Aqui, a proposta não é prever o fim do mundo.
É ajudar você a entender o mundo financeiro antes que ele mexa no seu bolso.


