
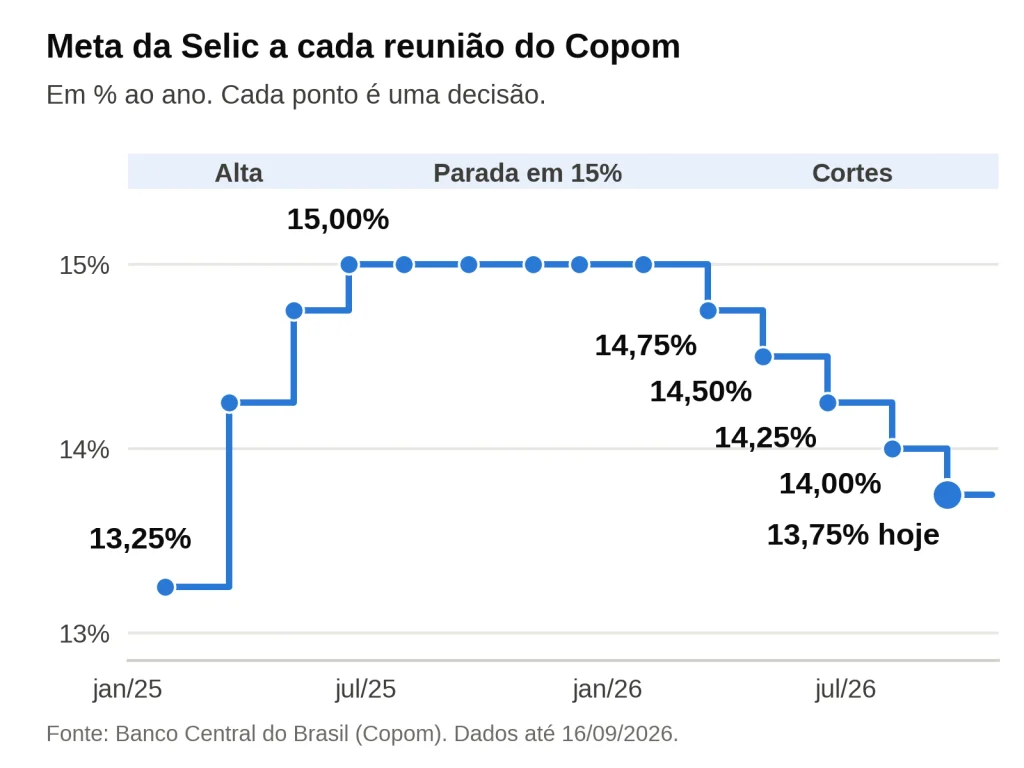
A taxa Selic está em 13,75% ao ano. O Comitê de Política Monetária (Copom) do Banco Central reduziu a meta em 0,25 ponto percentual, de 14%, na reunião de 16 de setembro de 2026. A decisão foi unânime e marcou o quinto corte consecutivo: desde o início do ano, a taxa já recuou 1,25 ponto, saindo de 15%.
O corte acontece com a inflação mais moderada e sinais de desaceleração da atividade, mas ainda num ambiente de incerteza, dentro e fora do país. Na prática, a queda não muda o seu bolso de um dia para o outro: ela altera, aos poucos, o custo do crédito e o rendimento de cada aplicação. A próxima reunião do Copom será nos dias 3 e 4 de novembro, e esta matéria é atualizada a cada decisão.
A Selic de 2025 a 2026: da alta ao ciclo de cortes
Para entender o momento atual, vale olhar o caminho completo. Na primeira reunião de 2025, em janeiro, a Selic ficou em 13,25%. Depois subiu em março, maio e junho, até chegar a 15%, o nível mais alto em quase duas décadas, e ficou nesse patamar de junho de 2025 a março de 2026.
Foi em março de 2026 que o Copom iniciou o ciclo de cortes de 0,25 ponto, repetido em abril, junho, agosto e setembro. Cada bolinha do gráfico abaixo é uma decisão do comitê.
Isso não significa que os juros vão cair de forma automática nos próximos meses. Cada decisão depende da inflação, da atividade econômica e das expectativas do mercado.
Por que o Banco Central reduziu a Selic?
A Selic é o principal instrumento do Banco Central para controlar a inflação. Com juros altos, o crédito fica mais caro e o consumo esfria. Com juros menores, acontece o contrário: as condições financeiras ficam menos apertadas.
Segundo o comunicado do Copom, a inflação e as medidas de núcleo desaceleraram e estão abaixo do teto da meta, de 4,5%, mas ainda acima do centro, de 3%. O comitê também aponta uma moderação gradual da atividade e cita incertezas externas, como os conflitos no Oriente Médio e o rumo da política monetária nas economias avançadas.
Os dados do IBGE ajudam a entender esse quadro: o IPCA de agosto registrou deflação de 0,32%, e a inflação acumulada em 12 meses ficou em 4,22%. Isso abre espaço para o corte, mas não tira o Banco Central de alerta com os preços.
O que muda no crédito?
Uma Selic menor tende a baratear o crédito, mas de forma gradual. Os bancos não repassam o corte na mesma proporção e na mesma velocidade.
No cartão de crédito e no cheque especial, por exemplo, as taxas cobradas do consumidor estão muito acima da Selic. Diante disso, um corte de 0,25 ponto pesa pouco. Nessas modalidades, o custo da dívida depende mais do contrato e do risco do cliente do que do movimento da taxa básica.
E os financiamentos?
Nos financiamentos de veículos e imóveis, o efeito também chega devagar. A taxa cobrada depende das expectativas para os juros futuros, do risco de crédito, do prazo e das condições do mercado, e não só da Selic atual. Quem já tem um contrato longo encontra no guia sobre como quitar um financiamento de 30 anos mais rápido uma explicação de como funciona a amortização antecipada.
Como ficam os investimentos de renda fixa?
É na renda fixa que a mudança fica mais visível. Mesmo com o corte, o Brasil segue com juros nominais elevados, e as aplicações pós-fixadas, que acompanham a Selic ou o CDI, continuam remunerando nesse nível.
O Tesouro Direto oferece o Tesouro Selic, título do governo federal atrelado à taxa básica. Ele e os CDBs pós-fixados sentem os cortes com o tempo: conforme a Selic cai, o rendimento cai junto.
Um exemplo simples ajuda a ter dimensão. R$ 10 mil aplicados por 12 meses em algo que rendesse exatamente a Selic gerariam cerca de R$ 1.375 brutos a 13,75% ao ano, contra R$ 1.500 a 15%. É uma conta aproximada, antes de taxas e impostos. Sobre o rendimento incide Imposto de Renda pela tabela regressiva da Receita Federal, de 22,5% (até 180 dias) a 15% (acima de 720 dias).
Isso não significa que os pós-fixados percam o sentido. Objetivo, prazo, liquidez, risco e tributação entram na conta. Numa reserva de emergência, por exemplo, poder resgatar o dinheiro rápido costuma pesar mais do que a taxa.
E os títulos prefixados e IPCA+?
A queda dos juros afeta cada tipo de aplicação de um jeito. A tabela resume:
| Aplicação | O que muda com a queda da Selic |
|---|---|
| Pós-fixados (Tesouro Selic, CDB) | O rendimento acompanha a Selic e cai aos poucos. Pesam prazo, liquidez e IR. |
| Prefixados | A taxa contratada fica travada, mas o preço oscila antes do vencimento. |
| IPCA+ | Paga a inflação mais um juro real definido na compra. O preço oscila se vender antes. |
| Poupança | Regra própria: 0,5% ao mês + TR, fixa enquanto a Selic estiver acima de 8,5%. |
Nos prefixados, você conhece a taxa no momento da compra. Só que o preço do título muda até o vencimento: quando os juros futuros caem, ele tende a subir, e quando sobem, tende a cair. Nos títulos IPCA+, a remuneração soma a inflação medida pelo IPCA a uma taxa de juro real. Vender antes do prazo, nos dois casos, expõe a essa oscilação.
A poupança muda com a queda da Selic?
Não diretamente. Segundo o Banco Central, enquanto a meta da Selic estiver acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a Taxa Referencial (TR). Só com a Selic em 8,5% ou menos a regra muda para 70% da Selic mais a TR. Ou seja, a queda para 13,75% não altera a fórmula.
O que muda é a comparação com as outras aplicações. A comparação entre CDB e poupança feita pelo Portal mostra, com números, como as duas regras de rendimento se comportam com juros altos.
O que pode acontecer daqui para frente?
O novo corte não garante que a queda vá continuar no mesmo ritmo. O comunicado deixou os próximos passos em aberto: o Copom diz que a magnitude total do ciclo será definida com base em novas informações. Ou seja, não há promessa de mais cortes, nem de pausa.
Enquanto isso, o juro segue alto para quem empreende. Mesmo depois de cinco cortes seguidos, a Selic de 13,75% ainda é um patamar elevado, e o pequeno comerciante sente isso no capital de giro, no empréstimo para reformar a loja ou repor o estoque e no financiamento de equipamentos. Os bancos cobram do empresário taxas bem acima da Selic, porque somam risco, prazo e o custo da própria operação, então um corte de 0,25 ponto chega diluído. Por isso, decisões como ampliar o negócio, formar estoque ou contratar tendem a ficar mais cautelosas enquanto o crédito continua caro.
As próximas reuniões são nos dias 3 e 4 de novembro e 8 e 9 de dezembro. Até lá, o que mais pesa é o comportamento da inflação, da atividade, das expectativas do mercado, do câmbio e do cenário externo. Projeções feitas meses atrás não são garantia do que vem pela frente, porque mudam rápido.
Perguntas frequentes sobre a Selic
Qual é a taxa Selic hoje?
A meta da Selic é 13,75% ao ano, definida pelo Copom em 16 de setembro de 2026.
A Selic vai continuar caindo?
Não há garantia. O Copom não sinalizou novos cortes e decide a cada reunião, com base nos dados. As próximas decisões saem em novembro e dezembro.
O que é a taxa Selic?
É a taxa básica de juros da economia brasileira, definida pelo Copom em oito reuniões por ano. Serve de referência para o crédito e para o rendimento de aplicações como o Tesouro Selic.
Selic mais baixa faz a poupança render menos?
Não enquanto a Selic estiver acima de 8,5% ao ano. Nesse caso, a regra é 0,5% ao mês mais a TR.
Conclusão
A queda para 13,75% é mais um passo num ciclo que começou em março, mas os efeitos chegam devagar. Os pós-fixados acompanham a taxa aos poucos, e o crédito mais caro, como o do cartão, depende de bem mais que a Selic. Por isso, a Selic é só uma parte da conta, e juros, inflação, prazo, liquidez, imposto e risco pesam juntos em qualquer decisão financeira.
Acompanhe o Radar Financeiro: esta matéria é atualizada a cada reunião do Copom, e na decisão de novembro você encontra aqui o número novo.
Conteúdo educativo, sem caráter de recomendação de investimento. Fontes: Banco Central do Brasil, IBGE, Receita Federal e Tesouro Direto. Dados até 18 de setembro de 2026.


