
Você já ouviu falar de um investimento que rende bem, tem baixo risco e ainda por cima não desconta Imposto de Renda? Parece bom demais pra ser verdade, mas é exatamente essa a promessa da LCI e da LCA — duas das aplicações de renda fixa mais procuradas por quem já entendeu que existem opções melhores do que deixar o dinheiro parado na poupança. Só que, em 2025, essa isenção quase acabou dentro do Congresso Nacional. Entenda como funcionam essas duas siglas, o que mudou recentemente e se ainda vale a pena guardar seu dinheiro nelas.
O que são LCI e LCA, afinal?
LCI é a sigla de Letra de Crédito Imobiliário, e LCA de Letra de Crédito do Agronegócio. Na prática, são títulos emitidos por bancos pra captar dinheiro e financiar, respectivamente, o setor imobiliário e o agronegócio brasileiro — dois setores considerados estratégicos pelo governo, e é justamente por isso que esses papéis recebem o benefício fiscal que vamos explicar a seguir.
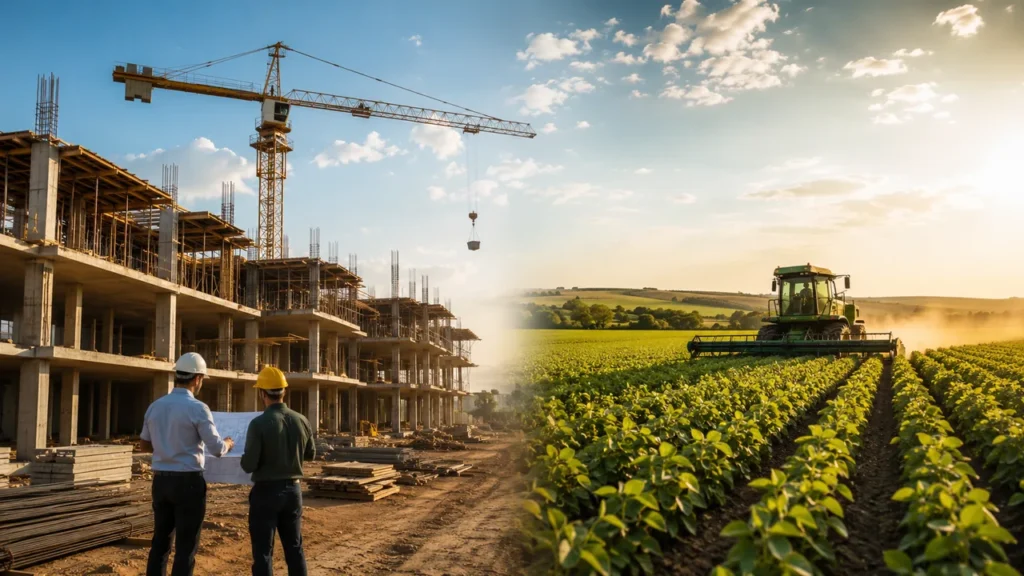
Quando você investe numa LCI ou LCA, está emprestando dinheiro pro banco, que usa esse valor pra financiar construtoras, produtores rurais ou cooperativas do agronegócio. Em troca, você recebe uma remuneração que pode ser prefixada, pós-fixada (atrelada ao CDI) ou híbrida (atrelada ao IPCA mais uma taxa fixa).
LCI e LCA ainda são isentas de Imposto de Renda em 2026?
Sim — e essa é a principal vantagem desses papéis. Em 2025, porém, essa isenção ficou por um fio: a Medida Provisória 1.303/2025 chegou a propor uma alíquota de 7,5% de Imposto de Renda sobre os rendimentos de LCI e LCA emitidas a partir de 2026. A proposta foi derrubada pela Câmara dos Deputados em 8 de outubro de 2025, por 251 votos a 193, e a isenção total de Imposto de Renda pra pessoa física foi mantida, segundo apurou o InfoMoney.
Na prática, isso significa que o rendimento anunciado pelo banco ou pela corretora é o valor que cai integralmente na sua conta no vencimento, sem desconto nenhum — diferente do que acontece com CDB, Tesouro Direto ou fundos de renda fixa, que seguem a tabela regressiva do Imposto de Renda.
Seu dinheiro está protegido? O papel do FGC
Sim, dentro de um limite. LCI e LCA contam com a proteção do Fundo Garantidor de Créditos, o mesmo mecanismo que protege a poupança e o CDB. Isso significa que, se o banco emissor quebrar, você recebe o capital investido mais os juros de volta, até o limite de R$ 250 mil por CPF, por instituição financeira.
Esse detalhe importa mais do que parece: quanto maior a taxa oferecida por um banco pequeno ou digital, maior costuma ser o risco de crédito por trás dele — e é justamente aí que o FGC funciona como rede de segurança, desde que você respeite o teto de cobertura e não concentre tudo numa única instituição.
Carência e liquidez: o detalhe que trava muita gente
O ponto de atenção real da LCI e da LCA não é o risco, é a liquidez. Diferente da poupança, que você pode resgatar quando quiser, esses papéis têm um prazo mínimo de carência antes do primeiro resgate.
Desde maio de 2025, o Conselho Monetário Nacional reduziu esse prazo mínimo de 9 para 6 meses nos títulos prefixados ou atrelados ao CDI, conforme noticiou a Exame — uma mudança que tornou a LCI e a LCA um pouco mais líquidas do que eram antes. Já os papéis atrelados ao IPCA seguem com carência mais longa: 36 meses pra LCI e 12 meses pra LCA.
Na prática, isso quer dizer uma coisa importante: dinheiro que você pode precisar resgatar a qualquer momento não deve ir pra uma LCI ou LCA. Pra esse tipo de reserva, vale mais a pena olhar pra opções com liquidez diária de verdade, como o Tesouro Reserva.
Como investir em LCI e LCA na prática
Hoje dá pra investir em LCI e LCA direto pelo aplicativo do seu banco ou por uma corretora de valores, que costuma oferecer papéis de bancos menores com taxas mais competitivas. O valor mínimo varia bastante: alguns bancos digitais aceitam aplicações a partir de R$ 50, enquanto instituições tradicionais costumam pedir valores bem mais altos.
Antes de escolher, vale comparar pelo menos três pontos: o percentual do CDI oferecido, o prazo de carência do papel e a solidez do banco emissor — dá pra avaliar isso com os mesmos critérios que já explicamos em como analisar a saúde financeira de um banco. Diversificar entre instituições diferentes também ajuda a manter tudo dentro do limite de cobertura do FGC.
LCI ou LCA vale mais a pena que CDB e poupança?
Depende do prazo e do seu objetivo. Como a LCI e a LCA são isentas de Imposto de Renda, elas costumam valer mais a pena que um CDB de rendimento parecido, já que o CDB paga imposto sobre o rendimento e a LCI/LCA não. Comparado com a poupança, a vantagem é ainda mais clara: mesmo rendendo menos que 100% do CDI, uma LCI ou LCA costuma superar a poupança com folga, como já mostramos na comparação entre CDB e poupança.
A regra prática é simples: se você já tem sua reserva de emergência formada e está pensando num dinheiro que pode ficar parado por 6 meses, 1 ano ou mais, a LCI e a LCA entram como uma das opções mais eficientes da renda fixa — simples, protegida pelo FGC e sem desconto de imposto no resgate.
Conclusão
LCI e LCA não são segredo, mas continuam subutilizadas por quem ainda não entendeu a fundo como funcionam. A isenção de Imposto de Renda quase caiu no Congresso em 2025 — e sobreviveu. O FGC garante seu capital até R$ 250 mil por instituição, e a única contrapartida real é abrir mão da liquidez imediata por alguns meses. Pra quem já resolveu a reserva de emergência, é uma das formas mais simples de fazer o dinheiro render mais, sem complicação e sem imposto no meio do caminho.
Continue acompanhando o Radar Financeiro pra entender, passo a passo, onde faz sentido colocar cada parte do seu dinheiro.


