
Entenda por que o 13º salário faz parte do que você já conquistou com o seu trabalho — e veja a ordem de prioridades pra usar bem esse dinheiro em 2026.
Todo fim de ano, o 13º salário — também chamado de décimo terceiro salário — aparece no orçamento de milhões de brasileiros como uma espécie de renda extraordinária. Para muita gente, é o dinheiro que chega em dezembro para pagar presentes, viajar, fazer aquela confraternização ou simplesmente respirar depois de um ano apertado.
Mas existe uma confusão importante nessa história: o 13º salário não é um presente do governo, nem um bônus que surgiu do nada.
Ele é uma remuneração adicional prevista pela legislação trabalhista e calculada com base no salário do trabalhador e no período trabalhado durante o ano. Em outras palavras, faz parte daquilo que o trabalhador tem direito a receber pelo seu trabalho.
E entender essa diferença muda completamente a maneira de enxergar o dinheiro que chega no fim do ano.
Afinal, o que é o 13º salário?
O 13º salário, oficialmente chamado de gratificação natalina, é um direito dos trabalhadores regidos pela CLT, garantido pela Lei nº 4.090/1962.
De forma simplificada, o trabalhador recebe o equivalente a 1/12 da remuneração por mês trabalhado (considerando cada mês com pelo menos 15 dias de trabalho). Quem trabalha durante os 12 meses do ano, portanto, tem direito ao valor integral de um salário adicional. Quem trabalhou apenas parte do ano recebe o valor proporcional.
É daí que vem a expressão “13º”: ao longo do ano, o trabalhador acumula o direito a essa remuneração adicional, que é paga em duas parcelas — a primeira pode ser antecipada a qualquer momento entre fevereiro e 30 de novembro, e a segunda deve estar na conta até 20 de dezembro, prazo definido pela Lei nº 4.749/1965. Em 2026, como esse dia cai num domingo, o pagamento é antecipado para o último dia útil anterior, 18 de dezembro.
Isso não significa que o governo esteja simplesmente entregando um salário de graça no fim do ano. O dinheiro está relacionado ao trabalho realizado pelo próprio trabalhador ao longo daquele período.
Então o governo não “dá” o 13º?
Não.
O governo estabelece a obrigação legal de pagamento. Quem paga a remuneração é o empregador, seguindo as regras determinadas pela legislação.
Essa diferença parece apenas uma questão de palavras, mas é importante para entender a própria vida financeira. Quando alguém pensa que recebeu um “presente”, a tendência é gastar como se aquele dinheiro não fizesse parte do orçamento normal. Quando entende que o 13º é uma parcela da sua remuneração anual, a lógica muda.
Em vez de pensar “ganhei dinheiro”, você começa a pensar “como vou usar melhor um dinheiro que faz parte daquilo que eu recebi pelo meu trabalho?”
Por que tratar o 13º como dinheiro extra pode ser perigoso?
Existe uma armadilha psicológica bastante comum no final do ano.
Durante meses, a pessoa administra o orçamento considerando apenas o salário mensal. Então dezembro chega, o 13º entra na conta e surge a sensação de que apareceu uma renda nova. É aí que o dinheiro pode desaparecer rapidamente.
Presentes, festas, viagens, compras parceladas, roupas, eletrônicos e outras despesas podem consumir uma quantia significativa em poucas semanas.
O problema não está necessariamente em gastar parte do 13º. O problema está em gastar todo o dinheiro sem planejamento simplesmente porque ele foi percebido como uma renda inesperada.
Uma pessoa pode decidir conscientemente usar parte do 13º para aproveitar as festas de fim de ano. Outra pode preferir quitar dívidas. Uma terceira pode investir. Nenhuma dessas escolhas é automaticamente certa ou errada. O que faz diferença é não confundir dinheiro disponível com dinheiro sem função.
O 13º pode ser uma ferramenta de organização financeira
Para quem tem dificuldade de guardar dinheiro durante o ano, o 13º pode funcionar como uma espécie de poupança compulsória.
Não porque o empregador esteja guardando o dinheiro em uma conta em nome do funcionário, mas porque a legislação cria uma remuneração adicional que será recebida em determinado momento. Isso pode ser particularmente útil para quem tem dificuldade de separar uma parte do salário todos os meses.
Imagine, por exemplo, um trabalhador que recebe R$ 3.000 por mês e tem direito ao 13º integral. Ao longo do ano, existe uma remuneração adicional equivalente a um salário que chegará no final do período. Se esse trabalhador já souber antecipadamente qual será o destino desse dinheiro, ele pode transformar o 13º em uma ferramenta poderosa de organização.
O segredo está em decidir o destino antes de o dinheiro cair na conta.
Como usar o 13º salário de forma inteligente
Não existe uma fórmula única para todo mundo. O melhor destino depende da situação financeira de cada pessoa. Mas existe uma ordem de prioridades que pode ajudar.
1. Quite dívidas caras
Se você possui dívidas com juros elevados, esse costuma ser um dos destinos mais importantes para o 13º. Cartão de crédito, cheque especial e outras modalidades de crédito com taxas altas podem consumir uma parcela significativa da renda.
Nesse caso, utilizar o 13º para reduzir ou eliminar uma dívida pode representar um ganho financeiro maior do que simplesmente investir o dinheiro. Antes de procurar uma rentabilidade para o seu dinheiro, veja se existe uma dívida cobrando uma taxa ainda maior de você — o guia como sair do vermelho em 5 passos mostra o caminho prático pra organizar isso.
2. Fortaleça sua reserva de emergência
Se você não possui dívidas caras, o próximo passo pode ser construir ou reforçar sua reserva de emergência.
Essa reserva existe para situações como perda de renda, despesas inesperadas, problemas familiares ou outros acontecimentos que não estavam previstos no orçamento. Para essa finalidade, o mais importante não é buscar o maior retorno possível: segurança, liquidez e acesso ao dinheiro devem estar entre as prioridades.
3. Invista pensando no longo prazo
Com as dívidas sob controle e uma reserva financeira construída, o 13º também pode acelerar a formação de patrimônio. Aqui entram os investimentos de longo prazo, escolhidos de acordo com seus objetivos, prazo e tolerância ao risco — e vale comparar bem as opções de renda fixa disponíveis, como mostra o comparativo CDB ou Poupança: Qual Rende Mais em 2026?
O importante é não transformar o 13º em uma corrida para encontrar “o investimento que vai multiplicar seu dinheiro”. Construção de patrimônio é um processo de tempo, disciplina e consistência. Um único aporte não muda uma vida financeira da noite para o dia, mas aportes repetidos ao longo dos anos podem produzir uma diferença enorme.
E se eu quiser gastar o 13º?
Pode. E esse ponto também precisa ser dito.
Organização financeira não significa transformar cada centavo em investimento e viver em estado permanente de privação. Se sua situação financeira está equilibrada, pode fazer sentido separar uma parte do 13º para lazer, presentes, viagens ou qualquer outra prioridade pessoal — a questão é fazer isso conscientemente.
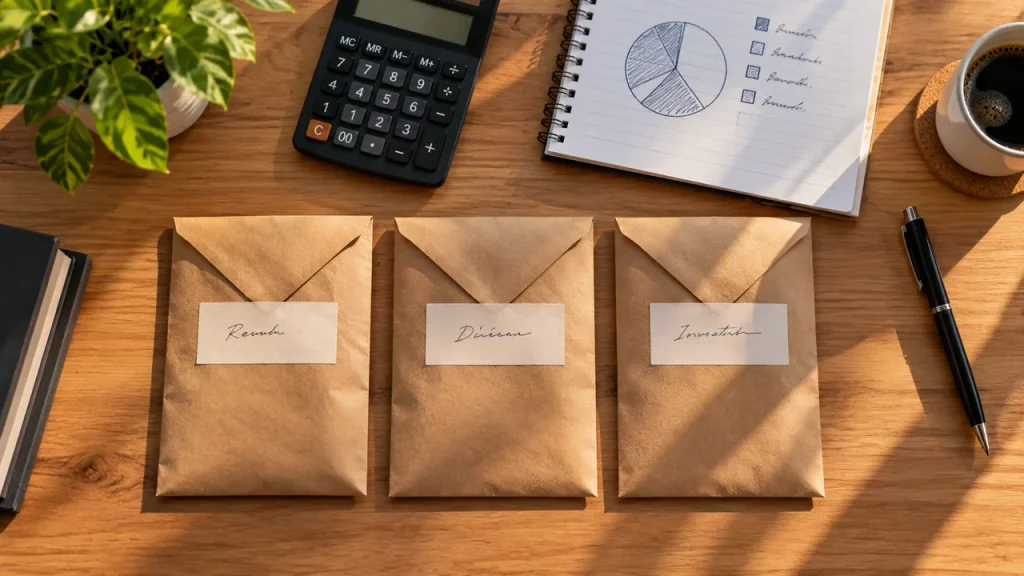
Uma estratégia simples pode ser dividir o dinheiro entre diferentes objetivos: uma parte para despesas de fim de ano, outra para objetivos financeiros e, quando necessário, uma parcela para quitar dívidas. O percentual ideal dependerá da realidade de cada pessoa.
Perguntas frequentes sobre o 13º salário
O 13º salário tem desconto de INSS e Imposto de Renda? Sim. A primeira parcela é paga sem desconto. Os descontos de INSS e, quando aplicável, de Imposto de Renda incidem sobre o valor total do 13º e são calculados na segunda parcela.
Quem tem direito ao 13º salário integral? Todo trabalhador com carteira assinada que atuou os 12 meses do ano. Quem trabalhou por menos tempo recebe o valor proporcional, calculado à razão de 1/12 por mês trabalhado (mínimo de 15 dias no mês).
Posso pedir para receber o 13º salário adiantado? Sim, é possível solicitar ao empregador o adiantamento da primeira parcela junto com as férias, desde que o pedido seja feito no prazo definido em lei (até janeiro do ano correspondente às férias).
Quando cai a segunda parcela do 13º salário em 2026? O prazo legal é até 20 de dezembro. Como essa data cai num domingo em 2026, o pagamento deve ser antecipado para o último dia útil anterior, 18 de dezembro.
O verdadeiro valor do 13º está na decisão
O 13º salário pode ser gasto em algumas semanas e desaparecer completamente. Também pode ser utilizado para eliminar uma dívida, construir uma reserva ou iniciar um investimento que continuará trabalhando por muitos anos.
A diferença não está necessariamente no tamanho do salário. Está na decisão tomada quando o dinheiro chega.
Por isso, talvez seja melhor abandonar a ideia de que o 13º é um presente de fim de ano. Ele é uma remuneração adicional garantida pela legislação e relacionada ao trabalho realizado durante o ano. O governo estabelece as regras, mas o dinheiro não surge magicamente dos cofres públicos para cair na conta do trabalhador.
E existe uma conclusão ainda mais importante: quanto mais cedo você parar de tratar o 13º como dinheiro inesperado, mais fácil será transformá-lo em uma ferramenta de construção de patrimônio.
No fim das contas, o presente está em saber o que fazer com ele.
Acompanhe o Portal Radar Financeiro
Cada decisão sobre o seu dinheiro, inclusive as de fim de ano, é uma oportunidade de construir mais liberdade financeira.
Continue acompanhando o Portal Radar Financeiro pra organizar sua vida financeira e aproveitar cada decisão de dinheiro a seu favor.